

Costos en la Producción Lean
Las compañías adoptan estrategias de manufactura lean en busca de mejoras en productividad, calidad, flexibilidad, entrega rápida y costos (WOMACK y JONES, 1996).
Estas compañías, sin embargo, informan que las prácticas lean pueden traer mejoras operacionales que, no obstante, no se traducen en beneficios financieros de corto plazo ni en reducciones de los costos de los productos. Este hecho puede interpretarse como falta de estímulo para cambiar el sistema de producción (MASKELL y BAGGALEY, 2004).
De forma análoga, una reducción de los inventarios de productos terminados resulta en un aumento de los costos y, en consecuencia, en la reducción de la utilidad. Womack y Jones (1996) presentan en el siguiente ejemplo la comparación entre los resultados de la producción en masa y de la producción lean en una empresa ficticia. En este ejemplo, cuando la empresa cambia de la producción en masa a la producción lean, la utilidad, que era de $800,000, cae a una pérdida de $50,000.
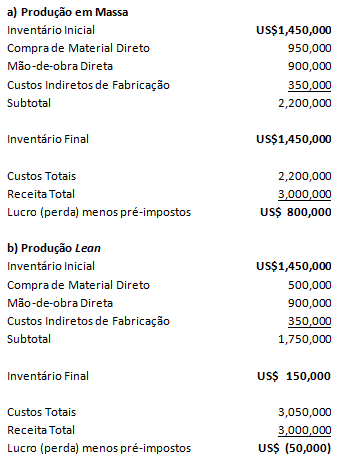
Como se puede observar, en la producción lean se utilizaron $1,300,000 del inventario inicial, con la conversión de solo $500,000 en material en lugar de $900,000; la producción se redujo como consecuencia del aprovechamiento de parte de los productos que se encontraban en el inventario. La reducción de los activos (inventarios) provocó un aumento en el costo del producto con la reducción de la utilidad (y, en este caso, con pérdida financiera).
Además, las empresas clientes de la empresa lean perciben que los tiempos de entrega de los productos (desde el pedido hasta la entrega formal del producto) también se reducen drásticamente y, de esta forma, pasan a colocar sus pedidos más tarde de lo que solían hacerlo y en cantidades menores. Con ello, en los primeros momentos de la implementación lean los ingresos por ventas se reducen, lo que contribuye a enmascarar los resultados obtenidos con la producción lean.
El sistema lean no es una técnica enfocada básicamente en la reducción de costos; su foco es la eliminación de los desperdicios. Así, las ganancias obtenidas con la eliminación de los desperdicios se traducen en ganancias de recursos (mano de obra y máquinas). La mano de obra y los recursos de máquinas liberados se utilizarán en el futuro en nuevos negocios, aumentando la capacidad de producción de la empresa y generando utilidades en el futuro. Por lo tanto, en el corto plazo esas ganancias no aparecen en los resultados de la empresa. Como se trata de un proceso de mejora constante, el despido de empleados ociosos con el lean sería culturalmente contraproducente durante el proceso de implementación de esta nueva sistemática.
Las compañías que implementaron la manufactura lean a gran escala concluyen que el sistema tradicional de contabilidad gerencial no provee la información que los gerentes necesitan para tomar decisiones (HARMAN y PETERSON, 1990). No es que la contabilidad de costos tradicional esté equivocada. El costeo tradicional se creó cuando las compañías operaban en un entorno estable y usaban técnicas de producción en masa, como lotes de gran tamaño. El costo más importante era el de la mano de obra directa, y los demás costos (excepto el material) se asignaban como un porcentaje del costo de la mano de obra directa. Los principios de la manufactura lean son bastante diferentes, ya que están orientados a la competencia y a entornos de cambio, donde los proveedores necesitan adaptarse rápidamente a sus clientes, sin los costosos inventarios que podrían volverse obsoletos y, por ello, invendibles, sino usando distribuciones de planta como el flujo de una sola pieza. Además, la mano de obra directa representa actualmente un pequeño porcentaje del costo total.
La sobreproducción y el material en proceso eran considerados entonces un activo valioso, pero la filosofía lean los considera un desperdicio (consumo de recursos innecesarios). La contabilidad de costos tradicional y parámetros como la utilización de máquina o la productividad por operario llevan a decisiones contrarias a la filosofía lean porque, en lugar de alcanzar un costo mínimo, avalan que cada sección de una fábrica tenga que producir tanto como sea posible, en grandes corridas de producción, manteniendo así todo tipo de inventarios. La manufactura lean se enfoca en fabricar solamente lo que los clientes realmente desean comprar, e intenta reducir inventarios, reducir el tiempo de ciclo y erradicar las operaciones que no agregan valor a los productos (Ward y Graves, 2004).
Como los fabricantes lean no recortan costos, sino que transforman el desperdicio en capacidad disponible, el impacto financiero proviene de la decisión sobre cómo usar esa capacidad (y del flujo de caja del inventario reducido). La Contabilidad lean usa herramientas específicas para entender financieramente el impacto de los cambios lean en las compañías.
La contabilidad lean es, entonces, un método de costeo que apoya la creación de valor para el cliente costeando el flujo de valor en su totalidad, no los productos individuales o los departamentos, eliminando así el desperdicio en el proceso contable.
Las prácticas contables deberían seguir de cerca los cambios en la operación del negocio. Sin embargo, eso no sucede durante la transformación lean. El hecho es que la gestión de costos tradicional puede no funcionar bien en el entorno lean. Los cambios en las actividades de estructura y de procedimiento para la manufactura lean alteran el costeo del producto y el control de la operación.
En el entorno lean, muchos de los costos indirectos distribuidos a los productos mediante inductores de asignación ahora se rastrean directamente hasta los productos, lo que produce exactitud en el costeo del producto.
Cuando se habla de contabilidad lean, pueden entenderse dos aspectos:
1. Aplicación de Métodos y Pensamiento lean a los Procesos Contables de la Compañía.
2. Adecuación de la Contabilidad Gerencial a la Transformación lean.
En el primer caso, la aplicación de métodos lean enfocados en la eliminación de desperdicios/transacciones conduce a mejoras en las siguientes actividades/procesos:
Contabilidad de Costos; Reportes de mano de obra; Órdenes de producción; Compras & Cuentas por pagar; Valuación & control de inventario; Simplificación de los registros contables; Cierre del mes;
En el segundo caso, que es la razón principal de la Contabilidad lean, se trata de desarrollar técnicas de contabilidad gerencial para acompañar la transformación de la empresa tradicional en una empresa lean. Así, en este sentido se atienden los siguientes aspectos:
• Mediciones de desempeño lean - se trata del primer método de control lean para atender las necesidades de los clientes y orientar la mejora continua;
• Costeo del flujo de valor - forma simple, directa y precisa de crear reportes financieros, que utiliza pocas transacciones;
• Reporte Box score - orienta el negocio hacia el valor para el cliente, no hacia el costo;
• Toma de decisiones lean - gestiona el negocio por flujos de valor, con responsabilidad por el crecimiento, la rentabilidad y la mejora continua;
• Impacto financiero de la mejora lean - entiende el impacto financiero de la mejora lean y crea una estrategia rentable;
• Eliminación de transacciones - ahorra tiempo, dinero y confusión mediante la eliminación radical de las transacciones que generan desperdicio;
Harman y Peterson (1990) enumeran algunos de los problemas de las técnicas de la contabilidad de costos tradicional:
• Las políticas de asignación de costos no siempre son razonables. Por ejemplo, los costos indirectos se asignan con base en los costos de la mano de obra directa, aunque estos costos representen, hoy en día, un pequeño porcentaje de la producción.
• Los registros de depreciación no son compatibles con el deterioro real de los activos, porque se trata de un proceso irregular. Los activos no se verifican anualmente para determinar su valor.
• Las métricas de eficiencia se refieren a acciones internas que buscan mantener ocupadas a las personas y a las máquinas. No miden aspectos relacionados con los clientes (entrega a tiempo, calidad, etc.).
• El objetivo es alcanzar el costo estándar, no la mejora del proceso.
• El inventario es un activo. El costo de mantener inventario no se calcula. El control tradicional del inventario no se relaciona con la minimización del costo del inventario. El foco prioritario es evitar faltantes en el inventario.
• El objetivo de la contabilidad de costos es conocer el costo exacto de un producto, pero las alteraciones en la demanda generan cambios en el costo de una producción debido al promedio de los costos fijos (costo fijo sobre el número de unidades producidas).
• Los gerentes afirman que usan el costo para tomar decisiones sobre cuestiones como precio, rentabilidad del producto o tercerización. No siempre las compañías pueden fijar el precio de un producto con base en el costo. Cada vez más, el precio se fija por el valor creado a los ojos del cliente, aunque subordinado a lo que establece el mercado. Así, se puede decir que un costo aproximado es suficiente. El análisis para la toma de decisión entre tercerizar o fabricar internamente puede ser engañoso. Cuando una compañía decide tercerizar una parte de su proceso, muchos de los costos fijos no desaparecen; ciertamente esos costos fijos están incluidos en el costo estándar del producto y pueden ser la causa de que se decida tercerizar.
En contraste con las operaciones de producción en masa, una compañía lean enfatiza la eliminación del desperdicio, el aumento de la rotación y la reducción de los niveles de inventario. El foco es lograr el ciclo de producción más corto posible y producir solamente para atender la demanda del cliente. Los beneficios generalmente son costos menores, productos de alta calidad y lead times más cortos. Estos principios requieren que una compañía pase de una organización funcional/departamental a una organización de trabajo en células, en la que todo el proceso necesario para fabricar un producto o línea ocurra en proximidad y en secuencia. En cuanto las compañías implementan el enfoque lean en la manufactura, los contadores comienzan a percibir las muchas prácticas tradicionales de costos que ya no tienen sentido. Un número cada vez mayor de negocios está implementando estos conceptos contables para captar mejor el desempeño de sus operaciones. Como la contabilidad de costos tradicional no funciona en una operación lean, se propuso una nueva forma de ver los números. En lugar de agrupar los costos por departamentos, se organizan por flujo de valor, que incluye todo lo que crea valor para el cliente y que la compañía puede razonablemente asociar a un producto o línea de productos. Al cambiar a la contabilidad lean, los contadores pueden querer complementar los estados financieros estándar de la compañía con información que capte las mejoras resultantes. La mayoría de los contadores encontrará la información de costos que necesita para preparar los reportes financieros lean ya disponible en los sistemas contables de la compañía.
El flujo de valor está constituido, pues, por todas las actividades requeridas para llevar un grupo de productos o servicios desde su punto inicial (por ejemplo: el pedido del cliente o la concepción de un nuevo producto) hasta un producto final en manos del cliente. El costeo del flujo de valor normalmente no usa el costeo ABC. Es un sistema de costeo simple en el que las asignaciones son mínimas. Los costos directos e indirectos se imputan al flujo de valor como si fueran directos. (MASKELL y BAGGALEY, 2004).
La necesidad de revisar la contabilidad de costos surgió en la década de 1980 y originó diversos trabajos de investigación (JOHNSON y KAPLAN, 1987). El problema es la falta de adaptación de los sistemas de costos a la manufactura lean hasta los tiempos actuales (WARD et al., 2004). A comienzos del siglo XXI cobró relevancia el método contable denominado Contabilidad lean (lean Accounting). Esta técnica puede ser usada por las compañías en su camino de madurez hacia la manufactura lean (MASKELL y BAGGALEY, 2004). Las mediciones de desempeño pueden controlarse visualmente y proporcionan información útil y frecuente para mejorar los procesos.
Maskell (BMAInc, 2013) hace las siguientes consideraciones sobre cómo la forma tradicional de calcular costos es nociva para las empresas lean.
• El cálculo tradicional de los costos de los productos es complejo, consume tiempo y crea miles de transacciones. Y, a su vez, los fabricantes lean generalmente no necesitan calcular el costo de los productos.
• El objetivo es alcanzar el costo estándar, no la mejora del proceso.
• Se supone que el análisis de variaciones ofrece la información para entender y mejorar el proceso. Esto, sin embargo, lleva a perder tiempo explicando las variaciones en lugar de mejorar el proceso. El control del piso de fábrica lean conduce a una oportuna resolución de problemas y a mejoras.
• Los costos de los productos se usan para crear información sobre los márgenes de utilidad de los productos, para que los gerentes puedan optimizar los productos a través de mercados, regiones, etc. Estas decisiones se toman mejor usando métodos de margen de contribución y de costos incrementales. La contabilidad lean utiliza estos métodos.
• Muchos piensan que el inventario se valúa al costo estándar - el inventario necesita valuarse al costo real. Esto significa que el personal de finanzas necesita analizar y aplicar las variaciones de costos para transformar el costo estándar en costo real. La contabilidad lean utiliza únicamente el costo real en todo el proceso de la contabilidad de costos.
• Tradicionalmente, los costos indirectos se asignan a los productos con base en el tiempo de mano de obra, el tiempo de máquina y otros inductores de actividades. Esto conduce siempre a cálculos erróneos en los costos de los productos y lleva a decisiones malas y perjudiciales.
• En el flujo lean, el costo del producto está relacionado con la tasa del flujo, no con el tiempo de mano de obra ni con el tiempo de máquina. Muchos productos tienen la misma tasa de flujo a través de los cuellos de botella, pero diferentes tiempos de mano de obra o de máquina. La contabilidad lean no utiliza el costo del producto para la toma de decisiones. Si se calcula el costo de un producto, este se basa en la tasa de consumo en el flujo, y esto es más preciso.
• El costeo estándar tradicional exige una gran cantidad de trabajo y miles de transacciones, motiva decisiones equivocadas, conduce a malas mejoras y no puede valuar el inventario directamente. Es tan complicado que solo pocas personas pueden entenderlo, y lleva a un costo equivocado.
• El costeo tradicional de los productos es inútil para las compañías que aspiran a convertirse en organizaciones lean. Existen, sin embargo, muchas acciones lean que permiten atender estos propósitos.
En la sistemática tradicional, el costeo por absorción engloba todos los costos considerados: material directo, mano de obra directa y costos indirectos; el resultado unitario x volumen refleja el total.
En la sistemática lean, los recursos en general no varían con el volumen; la velocidad o producción por hora en el cuello de botella (recurso restringido) es el factor determinante de los costos; y el objetivo es maximizar el flujo de valor.
Referencias
HARMAN Roy L., & PETERSON, Leroy D. Reinventing the Factory: Productivity Breakthroughs in Manufacturing Today. New York: The Free Press, 1990.
JOHNSON, Thomas H.; KAPLAN, Robert. Relevance LostThe Rise and Fall of Management Accounting. Boston: Harvard Business School Press,1987.
MASKELL, Brian; BAGGALEY, Bruce. Practical lean accounting: a proven system for measuring and managing the lean enterprise. New York: Productivity Press, 2004.
BMA INC.; 5 Reasons Why Product Cost Are Dangerous To lean Companies. Disponible en http://www.maskell.com/lean_accounting.html . Consultado el 17 de abril de 2013.
WARD, Yvonne, CRUTE, V., TOMKINS, C., GRAVES, Andrew. Costing for Competitiveness: Cost Management and Accounting for lean Enterprises. Society of British Aerospace Companies Publication, 2004.
WOMACK, James P.; JONES, Daniel T. lean thinking: banish waste and create wealth in your corporation. New York: Simon & Schuster, 1996.
Sobre el Autor:
Doctor en Ingeniería de Producción. Autor de varios libros, entre los cuales los más recientes son:
• CUSTOS E FORMAÇÃO DE PREÇOS Análise e prática (editorial Atlas, 2013).
• GESTÃO PELOS NÚMEROS CERTOS Uma novela sobre a transformação da contabilidade gerencial para as empresas lean (editorial Bookman, 2011).







